SPK, halka açık şirketlerin şeffaflığını artıracak taslağa görüş bekliyor
Suudi Arabistan Sermaye Piyasası Kurulu, borsada işlem gören şirketlerin yıllık raporlarında şeffaflığı artırmaya yönelik düzenleme taslağı için 20 Kasım 2026'ya kadar görüş topluyor.
Öne Çıkanlar
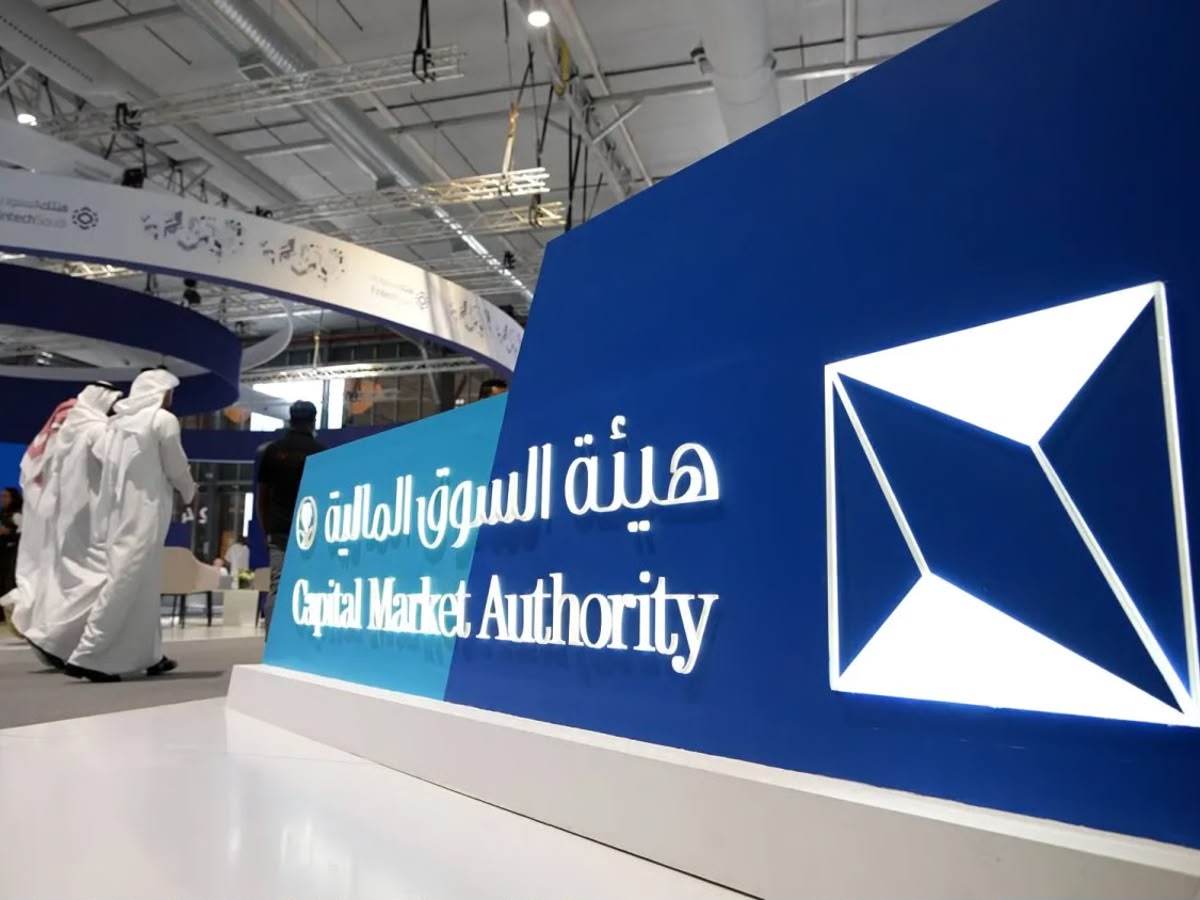
AISuudi Arabistan Sermaye Piyasası Kurulu (SPK), finans piyasasıyla ilgilenen tüm kişi ve kurumları, yönetim kurulu yıllık faaliyet raporunda finansal performansın yönetimce tartışıldığı bölüme ilişkin şeffaflık düzeyinin artırılmasına yönelik taslak hakkında görüş bildirmeye davet etti. Görüşler, 10 Cemaziyelevvel 1448'e (20 Kasım 2026) kadar 30 gün boyunca iletilebilecek.
Taslak, borsada işlem gören şirketlerde kurumsal yönetim, şeffaflık ve açıklık ilkelerini güçlendirmeyi; paydaşlar ve potansiyel yatırımcılar için finansal ve operasyonel bilgi kalitesini artırmayı amaçlıyor. Böylece yatırımcıların şirketlerin performansını, faaliyet sonuçlarını ve finansal durumunu daha net analiz ederek yatırım kararlarını daha sağlıklı temellere oturtmaları hedefleniyor.
Taslak, mevcut finansal ve operasyonel performans açıklamalarına ilişkin düzenlemelerin geliştirilmesini, bu bilgilerin yönetim kurulu yıllık raporunda "Finansal ve Operasyonel Performansın Tartışılması ve Analizi ile Finansal Durum" başlıklı bağımsız bir bölümde toplanmasını öngörüyor. Ayrıca, açıklamaların kapsamını ve kalitesini artıracak yeni gereklilikler getiriliyor; böylece yatırımcıların ilgili bilgilere erişimi, analizi ve karşılaştırması kolaylaştırılıyor.
Taslağın öne çıkan maddeleri arasında, bağımsız bölümde asgari içerik olarak şirketin performansının, faaliyet sonuçlarının, finansal durumunun ve likiditesinin analiz edilmesi; denetlenen finansal tablolarla ilgili bilgilerin sunulması; önemli değişikliklerin nedenlerinin ve ana etkenlerin açıklanması; ayrıca şirketin gelecekteki faaliyetlerini etkileyebilecek temel eğilim, unsur ve belirsizliklerin değerlendirilmesi yer alıyor.
Önerilen gereklilikler kapsamında, yıl içindeki finansal ve operasyonel performansın, temel performans göstergelerinin, likidite, mali yeterlilik, finansal durum ve sermaye kaynaklarının bir önceki yıl ile karşılaştırmalı olarak analiz edilmesi öngörülüyor. Bu sayede yatırımcıların şirketin performansındaki gelişmeleri anlaması ve faaliyet sonuçlarını değerlendirmesi kolaylaşacak.
Taslak, temel performans göstergelerinin analizinin, önem arz ettiği durumlarda, ilgili finansal ve finansal olmayan göstergelere dayanmasını öneriyor. Bunlar arasında kârlılık marjları, sermaye veya özkaynak getirisi, gelir ve kâr büyüme oranları, operasyonel verimlilik göstergeleri ve şirketin faaliyet alanına göre diğer göstergeler bulunuyor.
Bu gereklilikler, ana pazarda işlem gören tüm şirketler için, düzenleyici hükümlerin onaylanmasından sonraki ilk yönetim kurulu raporundan itibaren zorunlu olacak. Paralel piyasada işlem gören şirketler için ise ilk aşamada rehber niteliğinde olup, düzenlemelerin kabul edildiği yılı takip eden ilk yıllık yönetim kurulu raporundan itibaren zorunlu hale gelecek.
Bu düzenleme, SPK'nın yatırımcıların haklarını daha etkin kullanmasını ve genel kurullara katılımını artırmayı hedefleyen düzenleyici adımlarının bir parçası olarak hazırlandı. Konuya ilişkin yeni gelişmeler tamamlandığında kamuoyuna duyurulacak.
SPK, kamuoyundan gelecek tüm görüş ve önerilerin dikkatle inceleneceğini ve yıllık yönetim kurulu raporunda finansal performansın yönetimce tartışıldığı bölümde şeffaflığın artırılmasına yönelik nihai düzenlemenin bu değerlendirmeler ışığında belirleneceğini vurguladı.
Görüş ve öneriler, Suudi Rekabetçilik Merkezi'ne bağlı kamu ve kamu kurumlarının görüşlerini toplamak için oluşturulan "İstişlaa" adlı elektronik platform üzerinden, belirtilen süre içinde iletilebilir: istitlaa.ncc.gov.sa